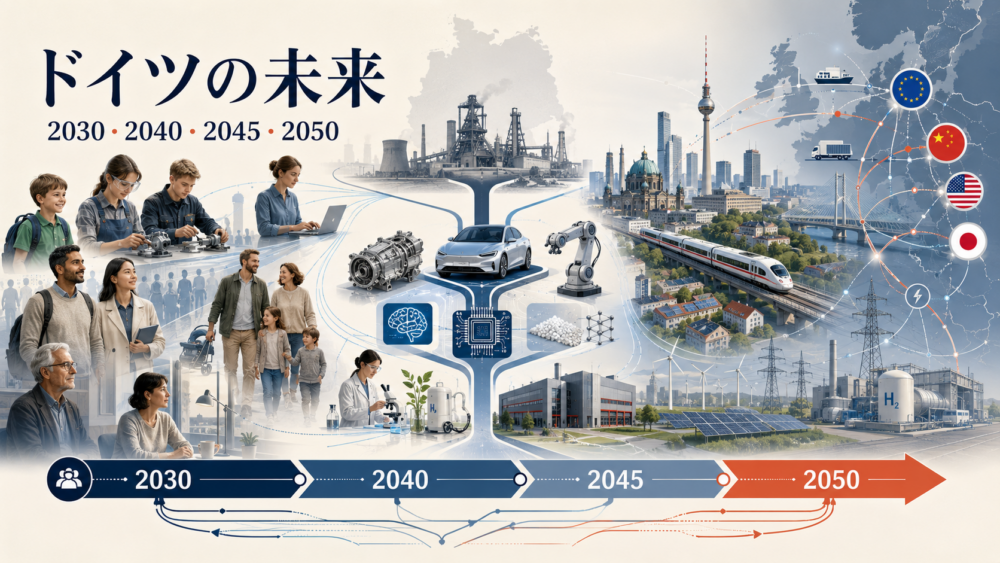
ドイツの未来は「間もなく経済崩壊する」でも「今の不況は一時的なので元に戻る」でもありません。2025年の実質GDPは0.2%増へ戻りましたが、人口高齢化、低い生産性、製造業の再編、高いエネルギー費、インフラ不足という構造問題は残っています。
同時に、ドイツには自動車・機械・化学・電機・医療技術、研究組織、技能形成、中堅企業、EU単一市場の中心という資産があります。未来を決めるのは「ドイツは衰退国か」というラベルではなく、これらの資産をEV・AI・ソフトウェア・脱炭素技術へ移し、人口減少下でも1人当たりの生産性を上げられるかです。
以下では2030年、2040年、2045年、2050年を分け、人口、移民、経済、製造業、自動車、エネルギー、社会保障、政治、EU、日本への影響まで一体的に検証します。
ドイツの未来は「高所得国のまま低成長化するリスク」と「産業・インフラの再投資で生産性を回復する余地」が共存しています。人口高齢化は避けにくい一方、成長率や生活水準は政策と企業行動で大きく変えられます。
| 観点 | 現時点で最も妥当な見方 |
|---|---|
| 人口 | 移民なしでは大幅減。移民ありでも高齢化は続く |
| 経済成長 | 短期回復より潜在成長率の弱さが本質 |
| 自動車・製造業 | 消滅より「分野・企業・地域間の大再編」 |
| AI・デジタル | 基盤の弱点と産業AIの強みが併存 |
| エネルギー | 脱炭素は進展、価格・系統問題は未解決 |
| 社会保障 | 消滅より負担率・給付・退職年齢の調整問題 |
| EU・安全保障 | 経済だけでなく防衛面の責任が拡大 |
| 日本への影響 | 自動車・EU規制・機械・エネルギーで大きい |
高い確度で起こるのは、ベビーブーマーの退職、67歳以上人口の増加、技能人材不足、電力システムの再構築、防衛負担増です。政策で変えやすいのは公共投資の執行、AI導入、女性・高齢者の労働参加、技能移民の統合、住宅供給です。
最大の分岐点は、生産性です。人口が減っても、就業率、1人当たり労働時間、資本装備、AI、技術革新が改善すれば、人口とGDPは同じ比率では減りません。逆に移民で人口を維持しても、住宅・教育・資格認定が滞れば1人当たり所得は自動的には上がりません。
引用しやすい定義
潜在成長率とは、景気の一時的な過熱や落ち込みを除いたとき、労働・資本・生産性によって経済が持続的に成長できる速度です。
**全要素生産性(TFP)**とは、労働者数や機械設備の増加だけでは説明できない、技術・経営・組織・効率改善による生産性です。
脱工業化とは、製造業付加価値比率、生産量、雇用、設備投資、国内工場等が長期的に縮小する現象ですが、一つの工場閉鎖だけでは判定できません。
Mittelstandとは単純な「従業員250人未満」の意味ではなく、ドイツでは中小・中堅企業、家族所有、所有と経営の結び付きなどを含む文脈的概念です。KfWの調査対象ともEU統計上のSMEとも完全には一致しません。
**債務ブレーキ(Schuldenbremse)**とは、基本法に置かれた財政規律で、連邦の通常の構造的純借入を原則GDP比0.35%以内に抑える仕組みです。緊急事態例外や、2025年改正後の防衛等に関する除外があります。
**特別基金(Sondervermögen)**は通常予算とは別の法的会計枠であり、今回の5000億ユーロは「現金5000億ユーロを即座に配る」制度ではなく、2025~2036年にインフラ・気候関連支出へ使う信用供与枠です。
Energiewendeとは、再生可能エネルギー、電化、省エネ、送電網、柔軟電源等を組み合わせ、化石燃料依存と温室効果ガス排出を低減するエネルギーシステム転換です。
気候中立とは排出を文字通りゼロにするだけではなく、避けられない排出と自然・技術的吸収を差し引いた正味排出をゼロにする状態です。ドイツ法では2045年が目標です。
生産年齢人口は統計によって年齢定義が異なります。本記事の第16回人口推計では主に20~66歳を労働年齢層として扱います。
技能移民とは、雇用・資格・学歴等を根拠にした就労目的移民であり、難民・庇護申請者とは法的カテゴリーが異なります。ドイツは改正技能移民法やチャンスカード等で第三国人材の受け入れ経路を拡張しています。
EU単一市場とは、人・物・サービス・資本の域内移動を基本とする市場制度で、ドイツ企業にとって国内市場の延長として機能します。
ドイツの将来予測で最も起こりやすい誤りの一つは、すべてをベルリン政府の政策として説明することです。金融政策はECB、貿易政策や自動車CO₂規制はEU、学校は州、都市計画・住宅供給は自治体の権限も大きく、連邦政府だけを替えてもすぐには動かない領域があります。
特にインフラは「予算を付ける政府」と「土地・許認可・調達を処理する行政」と「工事を実施する企業」が異なります。このため5000億ユーロの信用枠が存在することと、2030年までに鉄道・橋・学校・デジタル行政のサービス品質が改善することは同義ではありません。
ドイツは「破綻寸前」ではありませんが、成長のスタート地点は弱い状況です。2025年の実質GDPは前年比0.2%増と小幅プラスへ戻り、2026年第2四半期も速報ベースで前期比0.2%増でした。
2026年の成長率予測は、経済専門家評議会が0.5%、Bundesbankが暦調整後0.5%、OECDが0.7%、欧州委員会が0.6%、IMFが0.7%程度です。政府が1月の年次経済報告で示した1.0%は、その後のエネルギーショックより前の前提であり、現在の見通し比較では公表時期を明記すべきです。
| 指標 | 最新の基準点 | 未来への意味 |
|---|---|---|
| 人口 | 2025年末約8350万人 | すでに微減局面へ |
| 自然増減 | 2025年約35.2万人の自然減 | 移民なしでは人口減少が加速 |
| 純移民 | 2025年約23.5万人 | 自然減を埋めきれなかった |
| 20~66歳 | 2024年5120万人 | 2030年代に急減 |
| 67歳以上 | 2024年1670万人 | 社会保障負担増へ |
| GDP | 2025年実質+0.2% | 不況脱却=高成長復帰ではない |
| 製造業 | 2025年付加価値減 | 構造転換圧力が継続 |
| 自動車雇用 | 2025年まで減少加速 | 部品企業ほど影響が大きい |
| BEV | 2026年EU販売比率上昇 | EV市場自体は再加速 |
| 再エネ | 2024年発電の59% | 発電構造は急速に転換 |
| 電力輸入 | 2025年ネット輸入21.9TWh | 欧州市場統合下で判断が必要 |
| 家庭電力価格 | 2025年下期40.55セント/kWh | エネルギー負担は高い |
| 社会保険料 | 2026年推計42.3% | 労働コストの長期リスク |
| AI導入 | ドイツ企業25.97% | 「全面的デジタル後進国」ではない |
| 特別基金 | 信用枠5000億ユーロ | 執行効率が成長の鍵 |
| 時期 | 人口・労働 | 経済・産業 | エネルギー・気候 | 社会・EU・日本 |
|---|---|---|---|---|
| 2030 | ベビーブーマー退職が進む | 投資・EV・AIの成果判定 | 再エネ80%目標 | EU競争力改革の中間点 |
| 2040 | 労働年齢人口減が本格化 | 自動車・化学再編が定着 | 法定排出▲88% | 社会保険負担が重要 |
| 2045 | 高齢人口が高水準 | 脱炭素産業モデルを検証 | 気候中立目標年 | EUエネルギー市場と不可分 |
| 2050 | 移民前提で人口差が拡大 | 生産性が生活水準を左右 | 2045未達なら追加改革 | 日独とも高齢社会だが構造は違う |
2030年は「未来予測」というより、すでに決まっている人口構造と現在進行中の投資計画の結果が現れる年です。再エネは総電力消費の少なくとも80%が法政策上の目標であり、公共投資基金、自動車EV化、デジタル化もこの時期までに成果が見え始めます。
2040年は人口の問題がより重くなります。現行法を前提とした経済専門家評議会のモデルでは社会保険料率合計が2026年の42.3%から2030年45.4%、2040年49.7%へ上昇する可能性が示されています。これは予言ではなく制度不変ケースですが、改革を行わなかった場合の圧力を示しています。
2045年はドイツの法定気候中立目標年ですが、現状の政策だけでは達成見通しではありません。したがって「2045年に必ず脱炭素完了」ではなく、2030年代に交通、建物、産業、電力、水素、炭素除去政策を追加できるかが条件になります。
2050年は単一の人口値を断定すべきではありません。2025年12月の第16回人口推計は2070年まで27通りの組合せを示し、2070年人口は約6390万~8650万人という非常に広い幅になります。中位に近いG2L2W2では約7470万人です。移民・出生率・寿命という前提が違えば2050年の姿も大きく変わります。
最新の第16回協調人口推計は2024年末人口を基準とし、2025~2070年を対象とします。これは第15回推計より新しいだけでなく、2022年国勢調査で人口基準が見直された後の系列を使う点が重要です。
2022年5月15日の国勢調査人口は約8270万人で、それまでの人口更新値より約140万人、1.6%少ないことが判明しました。この基準変更により、古い「ドイツは8500万人からほとんど減らない」といった将来記事は再検証が必要になりました。
第16回推計の重要な前提は次の通りです。出生率は低位1.29、中位1.47、高位1.65へ向かうケース、純移民は年15万人、25万人程度、35万人程度へ向かうケースなどを組み合わせています。出生時平均余命についても複数ケースが設定されています。
移民より確実性が高いのが年齢構造です。2024年の20~66歳人口は5120万人でした。2030年代半ばまでに、高移民ケースでも約320万人、低移民ケースでは約490万人減る見通しです。一方、67歳以上は2024年1670万人から2030年代半ばには少なくとも2010万人へ増えます。
80歳以上は2030年ごろまで約600万人で推移した後、ベビーブーマーが高齢化することで2050年には約850万~980万人へ増えると見込まれます。介護、医療、住宅改修、自治体サービスの需要が増える一方、働き手は減るという組合せです。
地域差も大きく、2024年の「20~64歳100人に対する65歳以上人口」は西部の非都市州で38、東部では50でした。ザクセン=アンハルト52、テューリンゲン51などに対し、ハンブルク29、ベルリン31でした。したがって「ドイツ人口」という全国平均だけでは、医療・住宅・技能不足を理解できません。
旧東西の差は長期的です。1990~2024年に西部地域人口は約10%増えたのに対し、ベルリンを除く東部5州では約16%減少しました。しかしドレスデン周辺の半導体集積やベルリン周辺のブランデンブルクなど成長拠点もあり、「旧東ドイツ全部が同じ方向へ衰退する」という見方も誤りです。
移民はドイツの労働力減少を緩和するうえで重要ですが、人数だけ増やせば問題が解決するわけではありません。住宅、ドイツ語、保育、学校、資格認定、企業採用、社会参加を同時に整える必要があります。
2025年は自然減約35.2万人に対して純移民が約23.5万人で、人口全体は約11万人減りました。これは「移民が多ければ必ず人口増」という単純な関係ではないことを示します。
移民カテゴリーも分ける必要があります。EU域内自由移動、EUブルーカード等を使う第三国技能人材、留学生、難民、庇護申請者、ウクライナからの一時保護対象者では、入国理由も就労権も統合過程も異なります。
難民の雇用統合には時間がかかりますが、「働かないまま固定される」とも言えません。2013~2019年に入国した難民は滞在8年後の就業率が68%まで上昇しました。2015年前後の難民男性では就業率76%に達した一方、女性は35%で、保育、言語、資格、職種選択が大きな障壁です。
ウクライナ難民も入国約3年半後には約50%が就業しており、時間経過と制度設計の効果が見られます。移民政策を財政負担の数字だけで測るのも、将来の納税者数だけで評価するのも不十分です。
「崩壊」は現状を説明する言葉として不適切です。より正確なのは、ドイツが短期不況と長期的な潜在成長率低下を同時に抱え、過去の輸出型成功モデルの再設計を迫られている、という状態です。
2025年に実質GDPが0.2%増へ戻ったことからも、国家経済そのものが崩壊過程にあるとは言えません。しかし2026年の主要機関予測が0.5~0.7%程度に集中していることは、高成長への即時復帰も期待しにくいことを示します。
OECDは、生産性減速がパンデミック以前から進んでいた要因として、公共・民間投資の弱さ、企業ダイナミズム低下、技能不足、高齢化などを挙げています。IMFの研究も近年の成長力低下には大きな構造要因があると分析しています。
景気後退はGDPが一時的に縮むこと、低成長は長期の成長速度が弱いこと、脱工業化は製造業の比重・生産・雇用等が低下することです。金融危機、財政危機、国家破綻とは異なります。これを同じ「崩壊」でまとめると、政策処方も誤ります。
「安いロシア産ガス、中国市場、米国の安全保障」という三つの依存は、ドイツの2000年代以降の成功を説明する便利な要約ではありますが、それだけで成長したわけではありません。
| 要素 | 従来の成長モデル | 変化している理由 | 新モデル候補 |
|---|---|---|---|
| エネルギー | ロシアを含む輸入化石燃料 | 地政学・脱炭素 | 再エネ+網+柔軟電源 |
| 中国 | 自動車・機械需要 | 中国企業の技術向上 | 多市場化・現地開発 |
| 自動車 | ICE技術・高級車 | EV・ソフト化 | EV・OS・サービス |
| 機械・化学 | 高品質輸出 | 中国競争・電力費 | 高付加価値・脱炭素 |
| 労働力 | 国内技能人材 | 高齢化 | 移民・女性・高齢者 |
| 財政 | 財政規律重視 | 投資不足 | 生産性投資 |
| EU | 統一市場・ユーロ | 競争力低下 | EU共同産業政策 |
| 安全保障 | 米国依存度大 | 地政学変化 | 欧州防衛投資 |
| 技術 | 機械・工程技術 | AI・ソフト化 | 産業AI・半導体 |
ロシア産ガス喪失は化学等のエネルギー多消費業種へ大きな価格ショックを与えましたが、ドイツ経済そのものは供給源の多角化と欧州市場を通じて稼働を続けました。問題は「ガスがなくて生産不能」というより、以前より高いコスト環境で国際競争できるかです。家庭電力価格も2025年下期で2021年下期比23.4%高い水準でした。
中国も単なる「顧客」ではなく競争相手へ変わりました。この変化は特にEV、電池、電子機器で顕著ですが、中国での生産拡大をすべてドイツ国内の空洞化とみなすこともできません。ドイツ企業の世界生産とドイツ国内生産は別統計です。
一部の意味では「はい」ですが、「製造業が消滅中」という表現はデータを超えています。特に生産、エネルギー多消費業種、自動車雇用には明確な圧力がある一方、研究・輸出・高付加価値製造は残っています。
| 指標 | 現状 | 悪化を示すもの | 崩壊論にできない理由 |
|---|---|---|---|
| 製造業付加価値 | 2025年低下 | 景気・競争力低下 | 依然大規模な産業基盤 |
| 生産指数 | 長期的に弱い | 化学・自動車等 | 業種差が大きい |
| 雇用 | 自動車等で減少 | 構造的再編 | 全産業消滅ではない |
| 設備投資 | 弱さが課題 | 不確実性・金利 | 新規半導体等も存在 |
| 輸出 | 中国競争強化 | 市場シェア低下 | EU・米国市場も大きい |
| 工場立地 | 閉鎖・縮小例 | 高コスト | 新規投資も存在 |
| R&D | 強い研究基盤 | 商業化ギャップ | 産業AI等に余地 |
2025年第3四半期には自動車メーカーの「自動車・エンジン製造」で約44万6800人が働き、前年比3.8%減でした。自動車部品等も減少しています。これは無視できない構造変化ですが、「製造業が完全消滅」という規模ではありません。
エネルギー集約産業は特に重要です。化学、鉄鋼、ガラス、紙等は2021年に産業用エネルギーの約77%を使用しながら、製造業の付加価値では約17%でした。エネルギー価格が立地判断に強く効く理由です。
生き残る可能性は高いものの、現在と同じ企業・工場・部品・雇用構成がそのまま残る可能性は低いでしょう。EV化以上に、ソフトウェア、電池、半導体、中国市場での競争力が分岐点です。
| 分野 | 強み | 弱点 | 2030年までの注目点 |
|---|---|---|---|
| 完成車 | ブランド、設計、生産 | 高コスト | EV量産コスト |
| EV | 車体・高級車技術 | 中国勢の速度 | 大衆価格帯 |
| 車載ソフト | 工業統合力 | ソフト開発遅延 | OS・OTA |
| 電池 | 車両統合 | セル供給依存 | 欧州供給網 |
| 部品 | 精密加工 | ICE依存 | 電動化転換 |
| 高級車 | ブランド・収益性 | 中国市場依存 | 中国高級EV競争 |
| 商用車 | 工業技術 | 電動化コスト | 電池・水素用途 |
EV市場自体は再び伸びています。EUのBEV新車比率は2025年17.4%、2026年上半期20.7%まで上がり、ドイツのBEV登録は2026年上半期に前年同期比48%増えました。
中国企業の競争力は現実の脅威ですが、「全て駆逐」ではありません。中国メーカーは価格、電池、ソフトウェア、製品開発サイクルで強みを示す一方、欧州ではブランド、販売網、規制適合、現地生産の確立が必要です。ドイツ勢も新型EVへの大型投資を続けています。
2035年については既存車走行禁止ではありません。さらに2025年末には欧州委員会が現行100%削減目標を90%へ改める案を提出したため、規制自体も政治・立法過程にあります。したがって自動車企業は「2035年の法文だけ」に賭けるのではなく、実際のEV需要、充電網、電池コスト、中国競争を見る必要があります。
機械産業は高精度、工程ノウハウ、顧客別カスタマイズに強みがありますが、中国企業が品質を上げるほど、単なる「高品質な機械を輸出する」モデルは厳しくなります。センサー、データ、AI保守、ソフトウェアを含むサービス化が重要です。
化学は最も難しい分野の一つです。原料・電力・熱コストが立地競争力に直結するため、汎用品は安価なエネルギーを持つ地域へ移る可能性があります。一方、医薬、特殊化学、高機能材料では研究・顧客集積の価値が残ります。エネルギー集約部門の生産低下は、ドイツ全体の「製造業消滅」よりも、こうした製品構成の転換として見るべきです。
鉄鋼では電炉、水素還元、再エネ電力、炭素回収のコストと供給量が競争力を左右します。水素は技術的な選択肢ですが、安価な水素が大量供給されることはまだ実績ではなく、ガス・水素ネットワーク自体も2037・2045年を見据えた計画段階です。
Mittelstandはドイツの強みですが、魔法の成長装置ではありません。KfWの2025年調査ではデジタル化プロジェクトを行った中堅・中小企業は30%まで低下し、企業規模によるデジタル格差も依然大きいとされています。
一方で直近3年間にイノベーションを導入した企業は41%で、革新活動は存在します。ただし支出や技術導入が比較的大きな企業へ集中する傾向も確認されています。
今後の弱点は事業承継、技能人材不足、規制負担、エネルギー、デジタル資金です。Mittelstandの競争力を維持するには「規模が小さいこと」を守るのではなく、共同クラウド、産業データ空間、研究機関との連携、輸出市場分散を進める必要があります。
可能性はあります。ただしAIを購入すれば自動的にTFPが上がるわけではなく、業務再設計、データ、技能、電力・クラウド基盤がそろって初めて生産性へ波及します。
2026年の欧州委員会資料ではドイツ企業のAI導入率は25.97%で、EU平均19.95%を上回りました。「ドイツにはデジタルの強みがない」という説明は古すぎます。一方、中小企業の導入格差や行政デジタル化は引き続き課題です。
| 仕事の変化 | 主な業務 | AIの影響 | 人間に残る役割 | 必要技能 |
|---|---|---|---|---|
| 自動化しやすい | 定型入力・文書処理 | 大 | 例外処理 | AI利用・検証 |
| AI協働 | 設計、保守、分析 | 大 | 判断・顧客調整 | データ・専門知識 |
| 需要増 | IT、介護、技能工 | 補完中心 | 現場・責任 | デジタル+現場技能 |
ドイツにとって米中と同じ巨大基盤モデル企業を多数生むことだけがAI競争ではありません。工場制御、品質検査、予知保全、化学・材料開発、医療機器など既存産業にAIを埋め込めるかの方が、国内生産性には重要です。
景気が弱いのに人手不足が存在することは矛盾しません。連邦雇用庁の2025年分析では、なお157職種が技能不足職種と判定されています。失業者がいても、資格、地域、経験、勤務条件が求人と合わなければ欠員は残ります。
ドイツのデュアル職業訓練は実務技能形成という強みを持ちますが、若年人口縮小と地域ミスマッチが課題です。女性、高齢者、移民の労働参加改善も重要です。2024年には女性就業者の約49%がパートタイムで、労働時間拡大の潜在余地がありますが、保育・介護との両立政策なしに単純にフルタイム化できるわけではありません。
55~64歳の就業率も2025年には75.3%まで上がっています。このため高齢者就業は既に進んでおり、「さらに働かせれば人口減少を全て補える」という規模でもありません。
成功・失敗の一語では評価できません。再エネ拡大と排出削減には明確な成果がありますが、家庭・産業価格、系統増強、柔軟電源、交通・建物部門には大きな未解決課題があります。
| 評価軸 | 確認する指標 | 現状 |
|---|---|---|
| 排出削減 | 1990年比GHG | 進展、長期目標には不足 |
| 発電構成 | 再エネ発電量 | 大幅増加 |
| 供給安定性 | 需給・系統 | 維持中だが投資必要 |
| 家庭負担 | 小売価格 | 高水準 |
| 産業競争力 | 産業用価格 | 大きな懸念 |
| 系統・蓄電 | 網・柔軟性 | 建設途上 |
| 輸入依存 | 化石燃料・電力 | 欧州市場と一体 |
| 長期投資 | 発電・網 | 大規模投資必要 |
2024年にはドイツ国内発電の59%が再エネでした。石炭発電は減少し、天然ガス発電は増えました。これは「再エネが増えた」という点では大きな転換ですが、需要の電化が進めば電力消費自体も増えるため、現在の59%を80%へするだけで完了ではありません。
2025年は76.2TWhを輸入し54.3TWhを輸出、ネット輸入は21.9TWhでした。Bundesnetzagentur自身が、欧州市場では国内生産より安い時に輸入することが通常であり、電力貿易を相互利益として説明しています。「輸入国だから失敗」という評価は不適切です。
原発廃止は供給構成と機会費用に影響しましたが、ドイツの低成長を一つの原因だけで説明する証拠はありません。
最終原発停止後も停電による経済停止は起きず、再エネ、石炭、ガス、輸入で需給は維持されています。一方、安定した低炭素電源を手放した機会費用までゼロだったとは言えません。この二つは両立します。
再稼働についても「スイッチを入れれば来月再開」という話ではありません。すでに停止・廃止措置が進む設備では、法的根拠、安全審査、燃料、人材、部品、事業者の投資判断が必要で、プラントごとに技術状態も異なります。本記事では、再稼働を理論的可能性と短期的政策オプションに分けて考えるべきだと評価します。
OECDが挙げるドイツ成長停滞要因には、投資、生産性、企業ダイナミズム、高齢化、技能不足が含まれます。「原発停止→GDP停滞」という一本の因果関係だけでは説明できません。
風力・太陽光だけを増やすのでは不十分です。発電が需要を上回る時間から不足する時間へ電力を移す蓄電、需要応答、地域間送電、欧州連系、柔軟な火力・水素発電が必要になります。Bundesnetzagenturの長期系統計画も、再エネ、石炭退出、ガスから水素への転換、供給安定性を一体で扱っています。
2026年7月に政府が示した新しい電力供給安定制度では、支援される新設ガス発電所は水素対応とし、2045年までに気候中立運転へ移行する設計です。つまり政府自身も「再エネ100%だけで常時供給する」という前提を置かず、移行期の柔軟電源を必要としています。
水素は鉄鋼や一部化学、長時間貯蔵には重要ですが、発電や全産業へ無差別に使えばコストが高くなります。将来のガス・水素系統も2025~2037/2045年計画が策定途中であり、「切り札」というより希少な脱炭素分子を優先用途へ配置する政策問題です。
5000億ユーロ基金は大きな機会ですが、成長を保証しません。重要なのは「借りられる額」ではなく、追加的な事業を計画・許認可・建設し、民間投資と生産性へつなげられるかです。
基本法143h条に基づく特別基金は最大5000億ユーロの借入枠を持ち、このうち1000億ユーロが州向けです。実施制度では連邦3000億ユーロ、州・自治体1000億ユーロ、気候・変革基金1000億ユーロという三つの柱で整理されています。
期間は2025~2036年の12年間です。2025年に実際に連邦投資へ使われた特別基金分は約240億ユーロであり、「5000億ユーロを一度に支出した」という理解は誤りです。
波及経路
信用枠 → 個別事業 → 設計 → 許認可 → 調達 → 建設・デジタル化 → 民間投資 → 生産性 → 賃金・税収
途中で止まる要因は、自治体職員不足、建設人材、資材価格、調達訴訟、計画変更、既存予算との置換です。したがって毎年見るべき指標は基金残高ではなく、完成事業、追加投資額、移動時間短縮、通信品質、民間設備投資、TFPです。
制度そのものが消える可能性より、「誰が、何歳まで働き、保険料・税をいくら払い、どの給付水準を維持するか」が問題になります。
ドイツの公的年金は日本と同様、現役世代の保険料や連邦財源が現役受給者を支える賦課方式が中心です。「積立金が空になったら年金ゼロ」という説明は制度構造に合いません。
ただし負担上昇は大きな問題です。経済専門家評議会の現行法モデルでは社会保険料合計が42.3%から2040年49.7%へ上がる可能性があり、家計の手取りと企業の労働コストを同時に圧迫します。
健康保険についても平均拠出率は2026年17.5%程度から2040年19.8%程度へ上がるケースが示されています。人口高齢化だけでなく医療技術、人件費、サービス利用量も影響します。
解決策は一つではなく、退職年齢、実際の就業継続、保険料、税財源、給付、予防医療、医療効率化、技能移民を組み合わせることになります。
資金面では従来より改善余地が大きくなりました。特別基金の対象には交通、教育、病院、デジタル、住宅等が含まれます。
しかし住宅不足は金利、建設費、土地、許認可、自治体都市計画が絡むため、連邦予算だけでは解決しません。同様に鉄道・橋も工期の長い資産であり、2030年までに「全て正常化」というより、更新投資の遅れを止められるかを判断する段階です。
デジタル分野はより複雑です。企業AI導入ではドイツはEU平均を上回る一方、Mittelstandのデジタル化活動は失速しています。したがって「ドイツはFAX国家」という一言でも、「AI先進国」という一言でも実態を説明できません。
南部のバイエルン、バーデン=ヴュルテンベルクは自動車・機械・電機への依存が強く、EV転換の成功・失敗が地域経済へ直接波及します。
ノルトライン=ヴェストファーレンは鉄鋼、化学、重工業とサービス経済を抱え、エネルギー転換と旧石炭地域再編が重要です。
ニーダーザクセンも自動車産業への依存が高く、ヘッセンは金融・サービス・化学・物流など比較的多様です。
ベルリンはサービス・スタートアップ・研究、ハンブルクは港湾・物流・航空宇宙など、典型的製造業州とは違う人口・産業構造を持ちます。
旧東ドイツ諸州は高齢化の負担が大きい一方、ザクセンの半導体など新しい集積もあります。2026年にはドレスデンでインフィニオンの新半導体工場が開所しており、「東部=産業が消える地域」という図式は成立しません。
政治分極化そのものより、政策の実行期間が長いドイツで「政権が変わるたびに許認可・エネルギー・移民・投資制度が揺れる」場合のコストが問題です。
AfDは2025年連邦選挙で20.8%の第二票を獲得し、強い議会勢力になりました。しかし「次回首相を必ず出す」とは言えません。ドイツの首相選出には議会多数が必要で、連立可能性は他党の選択にも左右されます。
また現在の他党による協力拒否は憲法上永久に固定された制度ではなく政治的方針です。逆にAfDを禁止することも政治判断だけでは自動的に起きません。2050年までの党派構成を現在の世論調査から直線的に予測することはできません。
ドイツは引き続きEUの中心国である可能性が高い一方、「単独の盟主」になる可能性は低いでしょう。経済、人口、防衛の重心が変化するほど、フランス、ポーランド、イタリア、中東欧との連携が重要になります。
ドイツの強みはEU単一市場最大級の経済規模と地理的中心性ですが、ECBの金融政策も欧州委員会の通商政策もドイツ単独では決められません。
むしろ今後は、対中政策、電力市場、防衛、ウクライナ、EU拡大、共同産業政策で「ドイツが他国の合意を作れるか」がリーダーシップの尺度になります。
ドイツの未来で2000年代と最も異なる要素の一つが防衛です。2025年NATO首脳会議では加盟国が2035年までにGDP比3.5%を中核防衛費、1.5%を防衛関連インフラ等へ充てる新目標に合意しました。
メルツ政権はドイツの防衛支出を2029年までにGDP比3.5%へ引き上げる方針を示しています。
これは軍需企業だけでなく、鉄道、橋、通信、サイバー、人材、財政へ影響します。防衛費増=福祉削減と機械的に決まるわけではありませんが、税収や成長が弱ければ予算内の競合が強まることは避けにくいでしょう。
米国の欧州安全保障関与が弱まれば、ドイツがフランス、ポーランド等と欧州防衛の財政・産業面で担う役割は一段と増えます。逆に米欧関係が安定すれば、NATO枠組みの中で負担分担を拡大する経路が中心になります。
ロシアとの経済関係が将来一部再開する可能性をゼロとは断定できませんが、過去と同じ安価なパイプラインガス依存へ戻ることを基準シナリオにするのは、現在の安全保障・インフラ投資の方向と整合しません。
気候政策の費用だけでなく、適応をしない費用も見る必要があります。熱波への都市・住宅対策、洪水防御、森林管理、河川物流、鉄道・道路の耐候性は、今後のインフラ投資そのものになります。
特にドイツはライン川など内陸水運を製造業物流に利用するため、低水位や洪水は単なる環境問題ではなく供給網問題になります。本記事のシナリオでは、大規模災害を毎年起きる前提にはせず、外部ショック層に置きます。
日本とドイツは高齢化、製造業、社会保障という共通課題を持ちますが、移民、EU、通貨、エネルギー市場、安全保障環境が違うため、同じ衰退経路をたどるとは言えません。
| 分野 | 日本 | ドイツ | 共通点・相違点 |
|---|---|---|---|
| 人口 | 大幅自然減 | 自然減+大規模移民 | ドイツの移民比率が高い |
| 移民 | 比較的小さい | 人口を大きく支える | 最大の差 |
| 製造業 | 自動車・機械等 | 自動車・機械・化学 | 共通性高い |
| 自動車 | HVにも強い | 高級車・ICEに強い | EV対応が共通課題 |
| エネルギー | 島国電力網 | 欧州連系 | 市場構造が違う |
| 社会保障 | 高齢化負担 | 同様に急上昇 | 共通課題 |
| 財政 | 高政府債務 | 相対的に低い | 大きな差 |
| 通貨 | 独自通貨・日銀 | ユーロ・ECB | 政策自由度が違う |
| 地域格差 | 東京集中等 | 東西・州差 | 構造が違う |
| 安全保障 | 日米同盟 | NATO・EU | 枠組みが違う |
ドイツが日本のドル換算名目GDPを上回ったことは、人口・国内価格・為替レートを合わせた総額順位が変わったことを意味します。日本人全員よりドイツ人全員が豊かになったことを意味しません。円安も順位に大きく影響しました。
ドイツの未来を最も説明しやすい二軸は、「産業・生産性転換に成功するか」と「政府・州・自治体・EUが改革を実行できるか」です。
| 項目 | 産業再生 | 国家投資・波及弱い | 管理された停滞 | 複合ストレス |
|---|---|---|---|---|
| 主な前提 | 産業転換・政策双方成功 | 公共投資中心 | 双方限定的 | 双方失敗+外部危機 |
| 人口・移民 | 統合改善 | 流入しても住宅制約 | 人口緩減 | 人材流出も |
| 経済・賃金 | 生産性上昇 | GDPほど手取り伸びず | 低成長 | 実質所得圧力 |
| 自動車 | EV・ソフト成功 | 大企業中心 | 一部縮小 | 国内拠点急減 |
| AI | Mittelstandへ普及 | 大企業偏重 | 導入遅い | 投資停滞 |
| エネルギー | 網・蓄電・価格改善 | 設備は増える | 高コスト継続 | 再ショック |
| 社会保障 | 改革実施 | 負担高止まり | 徐々に負担増 | 急な調整 |
| 政治・EU | 合意形成強い | 政策不満残る | 安定するが鈍い | 分極化 |
| 日本 | 協業機会増 | 公共案件中心 | 競争緩やか | 欧州需要減 |
| 先行指標 | TFP、設備投資 | 執行率 | 保険料率 | 投資・人材流出 |
シナリオA:グリーン・デジタル産業の再生
2030年までに公共投資の執行が加速し、AI利用が大企業から中小企業へ広がり、BEVと車載ソフトでドイツ勢が欧州シェアを維持する兆候が出ます。2040年には人口減少を生産性がかなり相殺し、社会保険料の上昇も改革で抑えられます。2045年の気候目標に最も近い経路です。
シナリオB:国家投資は進むが民間波及が弱い
道路、鉄道、防衛、エネルギー投資によってGDPは押し上げられますが、許認可・人手不足・規制により民間設備投資や中小企業の生産性へ十分つながりません。2030年代に「統計上は成長しているのに生活実感が弱い」という政治問題が起こりやすくなります。
シナリオC:高所得国としての管理された停滞
最も重要なのは「低成長=崩壊ではない」という点です。自動車・化学の一部は縮小しても、財政、EU市場、技能、社会保障制度が機能し続ければ、高所得国のまま低い成長率へ適応することは可能です。ただし世代間・地域間格差が徐々に拡大します。
シナリオD:産業縮小・政治分断・外部危機の複合ストレス
自動車・機械・化学が同時に競争力を失い、エネルギーショック、貿易摩擦、公共投資遅延、社会保険負担増が重なれば、長期停滞が深くなるシナリオです。ただし現時点でこのシナリオに発生確率を割り当てる根拠はありません。
三つの層で見る確度
層1・変えにくい構造、確度:高
高齢化、ベビーブーマー退職、EU・ユーロ圏参加、産業集積、欧州中央部という地理。
層2・選択で変えられる、確度:中
公共投資、生産性、AI、技能移民、女性就業、社会保障、EV、電力網、住宅。
層3・外部ショック、確度:低
米中摩擦、ロシア・ウクライナ情勢、新エネルギー危機、金融危機、AI技術急進展、気候災害。
| ドイツの変化 | 日本への伝わり方 | 家計 | 日本企業 |
|---|---|---|---|
| 自動車・EV | 世界市場競争 | 車種・価格 | 部品・完成車競争 |
| 機械・化学 | 設備需要 | 間接的 | 輸出機会・競争 |
| EU規制 | 製品基準 | 商品仕様 | 適合コスト |
| エネルギー | 技術・資源競争 | エネルギー価格 | 水素・網ビジネス |
| AI | 産業標準 | 雇用技能 | B2B競争 |
| 防衛 | 欧州調達 | 税・物価は間接 | 防衛・素材協力 |
| ユーロ・景気 | 為替・需要 | 輸入価格 | 欧州売上 |
| 中国 | サプライチェーン | 製品価格 | 調達再編 |
日本企業にとって最も直接的なのはEU規制です。包装規則、AI、データ保護、炭素・環境規制はドイツへ輸出するとき「ドイツ市場のルール」だけでは済みません。JETROも2026年、在欧日系企業がEU包装規則PPWRへの実務対応を進めていることを報告しています。
半導体、産業AI、再エネ、水素、電力網、防衛では協力余地もあります。逆にドイツ景気が長期間弱ければ、日本製工作機械、部品、素材等の欧州需要へ下押し圧力が伝わります。
個人が最初に準備すべきことは、「ドイツ経済崩壊」の見出しをGDP、人口、製造業生産、雇用、財政という別々の指標へ分解することです。GDP総額の順位と1人当たり生活水準も分けてください。
仕事面ではAIだけでなく、機械、電気、環境、データ、外国語を組み合わせる技能の価値が上がります。ドイツ企業自身も同じ技能転換を迫られているためです。
金融商品については「ドイツが成長する/衰退する」という国予測だけで個別株、ETF、投資信託の収益を判断すべきではありません。本記事は個別投資商品の推奨を行いません。
中小企業はEU法とドイツ国内法を必ず分離し、CEマーキング、製品安全、包装、データ保護、AI、サイバーセキュリティー、サプライチェーン関連規則を確認する必要があります。ドイツでは重要技術への外国投資審査にもAI、半導体、ロボティクス、量子等が含まれています。
契約、税、輸出管理、規制適合性については、案件ごとにEU・ドイツの専門家へ確認する必要があります。
| 指標 | 読み方 | 公表機関・頻度 |
|---|---|---|
| 出生・死亡 | 自然減の速度 | Destatis・年次 |
| 純移民 | 人口補完力 | Destatis・年次 |
| 20~66歳人口 | 労働供給 | Destatis |
| 就業率 | 国内人材活用 | Destatis |
| 実質1人当たりGDP | 生活水準の基礎 | Destatis |
| 潜在成長率 | 長期成長力 | Bundesbank/SVR |
| 生産性・TFP | 人口減対策の核心 | SVR/OECD |
| 民間設備投資 | 企業の国内信頼 | Destatis |
| 特別基金執行 | 公共投資実績 | BMF |
| 製造業生産 | 脱工業化 | Destatis・月次 |
| 自動車雇用・BEV | 転換度 | Destatis/KBA |
| AI導入率 | デジタル転換 | EU/KfW |
| 電力価格 | 産業立地 | Destatis |
| 再エネ・系統 | Energiewende | BNetzA/BMWE |
| 社会保険料率 | 家計・企業負担 | SVR/政府 |
| 住宅供給 | 都市成長制約 | Destatis |
| 東西人口差 | 地域再編 | Destatis |
| 防衛支出 | 財政・産業転換 | 政府/NATO |
ドイツの未来は明るいですか、暗いですか?
どちらか一方ではありません。人口と社会保障では強い逆風がありますが、研究、製造、EU市場、財政投資余地という資産も大きく、最終的には生産性転換の成否で差が出ます。
ドイツ経済は本当に崩壊しますか?
現在のデータから「国家経済崩壊」を予測する根拠は乏しいです。2025年GDPは0.2%増へ戻りました。ただし0.5~0.7%程度の低い2026年予測は、長期成長力の弱さが残っていることを示します。
ドイツでは脱工業化が進んでいますか?
一部では進んでいます。自動車雇用やエネルギー多消費産業は縮小圧力を受けていますが、製造業の消滅とは異なります。
2030年のドイツはどうなりますか?
人口高齢化、公共投資、BEV、再エネ80%目標、技能不足への対応の成果がかなり見える時期です。政党よりも投資執行・生産性を見る方が重要です。
2040年の最大の問題は何ですか?
現行制度が続くなら、働き手の減少と社会保険負担の上昇の組合せです。SVRモデルでは社会保険料合計が約49.7%まで上がるケースがあります。
2050年の人口はどのくらいですか?
一つの数字には確定できません。第16回推計は出生・寿命・純移民の27組合せを置いており、長期になるほど移民前提の差が拡大します。
移民がいなければ人口はどうなりますか?
自然減が続いているため大幅に減ります。2025年だけでも出生と死亡の差は約35.2万人のマイナスでした。移民ゼロの仮想モデルは人口減少を大きくします。
ドイツ自動車産業は中国に負けますか?
一部セグメントでは中国勢が優位になる可能性がありますが、産業全体の勝敗は未確定です。中国勢のEV・電池・ソフトの速度に、ドイツ勢が高級車、工業品質、世界生産網をどう組み合わせるかが焦点です。
2035年からEUでガソリン車に乗れなくなりますか?
なりません。現行制度は新車メーカーの平均CO₂基準で、既存車の走行禁止ではありません。しかも2035年基準自体について90%削減へ改める欧州委員会案が審議中です。
エネルギー転換は失敗ですか?
一語で失敗とは言えません。再エネ発電と排出削減は進みましたが、小売価格、産業競争力、電力網、交通・建物の脱炭素には未解決課題があります。
原発を再稼働できますか?
理論的な政策変更と短期再稼働は別です。廃止措置、安全審査、燃料、人材、法改正等が必要になるため、「即再稼働」は現実的な説明ではありません。
再生可能エネルギーだけで電力は足りますか?
年間発電量だけでなく、風や太陽が少ない時間の需給調整が必要です。ドイツ政府自身、ガスから将来水素へ転換する柔軟電源を制度に組み込んでいます。
年金制度は破綻しますか?
給付が突然ゼロになる形の「破綻」より、保険料、税補助、退職年齢、給付水準の調整が問題になります。
5000億ユーロ基金で経済は回復しますか?
保証されません。5000億ユーロは12年間の信用枠であり、許認可・調達・工事を経て生産性へつながる必要があります。
AfDは連邦政権を取りますか?
現時点では分かりません。2025年には20.8%を獲得しましたが、首相選出と政権形成には議会多数・連立関係が必要です。
ドイツは今後もEUの中心国ですか?
中心国であり続ける可能性は高いですが、単独でEUを決定することはできません。フランス、ポーランド、イタリア等との合意形成能力が重要になります。
日本とドイツは同じように衰退しますか?
同じではありません。高齢化・製造業という共通点がある一方、ドイツは移民流入、EU単一市場、ユーロ、欧州電力網という日本にない条件を持ちます。
ドイツの未来は日本にどう影響しますか?
自動車競争、工作機械・素材需要、EU環境・AI規制、エネルギー技術、防衛、ユーロ相場を通じて影響します。日本企業にとっては「ドイツ国内政策」だけでなくEU規則の把握が不可欠です。
ドイツ経済が短期間で崩壊することを示す証拠はありません。しかし、人口増加、安定した輸出、中国需要、安価なエネルギーを当然視しながら自動車・機械・化学中心の従来モデルを維持するだけで、高い成長率に戻ることも難しいでしょう。
人口高齢化は最も予測しやすい構造変化です。移民は労働力の減少を緩和しますが、住宅、言語、資格、保育、学校、社会統合なしでは十分な効果を生みません。
自動車・製造業では中国競争、EV、ソフトウェア、エネルギー費への対応が必要です。「ドイツ製造業が消える」よりも、どの企業・地域・職種が新しい産業構造へ移れるかを見るべきです。
エネルギー転換も「成功」「失敗」の一語で判断できません。再エネ・排出削減、供給安定、小売価格、産業競争力、送電網を別々に見る必要があります。2045年気候中立は法律上の目標ですが、2026年時点の政策だけでは達成見込みではありません。
5000億ユーロ基金は大きな機会です。ただし資金を確保しただけでは橋も鉄道も学校も生産性も改善しません。実際の追加投資、工事完成、民間設備投資、TFPまで追う必要があります。
そしてドイツの未来はEUの未来と分離できません。ECB、EU自動車規制、単一市場、防衛、対中政策、電力市場がドイツ経済の条件を規定します。
日本にとってドイツは「衰退国の例」でも「模範国」でもありません。人口減少下で製造業、社会保障、エネルギー、AI、移民をどう再設計するかという、日本と部分的に共通する巨大な実験です。
確度:高なのは、高齢化と産業転換が続くこと。
確度:中なのは、大規模投資とAIが生産性を引き上げられること。
確度:低なのは、2050年のGDP順位、政権、国際秩序です。
ドイツの未来を判断するときは、一つの「崩壊予言」ではなく、人口、TFP、設備投資、自動車、電力、社会保険、住宅、EUを毎年更新し、四つのシナリオのどちらへ近づいているかを確認するのが最も合理的です。

ベトナムの未来はどうなる?2030・2045・2050年の経済・人口・産業と日本への影響
現在地と国家目標 ベトナムの未来を一文で表すなら、「2030年までは高成長の余地が大きいが、2045年の高所得国化と2050年の成熟経済化には、FDI中心の輸出加工国から、国内企業・人材・技術・制度で付加価値を生む国への転換が必要」です。2025年は実質8.02%成長を達成し、2026年上期も8.18%成長と勢いは強い一方、政府が2026~2030年に掲げる平均10%以上の成長は、世界銀行やADBの予測よりかなり高い水準です。 2030年の中心課題は「インフラ・電力・製造業・デジタルへの巨額投資を成長へ変 …

インドネシアの未来はどうなる?2030・2040・2045・2050年の人口・経済・首都移転・ニッケルEV・日本への影響
最終調査日:2026年8月29日 インドネシアの未来は、人口約2.9億人の巨大市場、人口ボーナス、ニッケルをはじめとする資源、ASEANの中核という強みから、経済規模そのものは今後も拡大する可能性が高いと考えられます。ただし、2045年までの高所得国入りは既定路線ではありません。最大の壁は、教育・技能、生産性、質の高い雇用、石炭依存、制度の予測可能性です。資源を国内加工するだけでなく、技術、研究開発、企業育成、低炭素電力、所得上昇につなげられるかが「黄金のインドネシア2045」の成否を決めます。日本にとっ …
ドイツの未来はどうなる?2030・2040・2045・2050年の人口・経済・自動車・エネルギー・EU・日本への影響
ドイツの未来は「間もなく経済崩壊する」でも「今の不況は一時的なので元に戻る」でもありません。2025年の実質GDPは0.2%増へ戻りましたが、人口高齢化、低い生産性、製造業の再編、高いエネルギー費、インフラ不足という構造問題は残っています。 同時に、ドイツには自動車・機械・化学・電機・医療技術、研究組織、技能形成、中堅企業、EU単一市場の中心という資産があります。未来を決めるのは「ドイツは衰退国か」というラベルではなく、これらの資産をEV・AI・ソフトウェア・脱炭素技術へ移し、人口減少下でも1 …

ロシアの未来はどうなる?戦争後・2030・2040・2050年の人口・経済・資源・中国依存・日本への影響
ロシアの未来は、「間もなく崩壊する国」と「制裁を完全に克服した国」のどちらかではありません。2026年時点のロシアには、石油・天然ガス、鉱物、穀物、原子力、軍需産業、核戦力、広大な国土という強い資産がある一方、人口減少、人手不足、高金利、技術・投資制約、軍事支出への資源集中という長期的な弱点があります。 短期的には国家が経済を動員し、資源輸出先を中国やインドへ振り替えることで大きなショックに耐えられます。しかし2030年以降を見ると、「何をどれだけ生産したか」以上に、人口、生産性、民間投資、技 …
台湾の未来はどうなる?2030・2040・2050年の人口・半導体・中国との関係・日本への影響
台湾の未来は、TSMCや台湾有事だけでは決まりません。2030年代以降、台湾は世界有数の半導体・AIハードウェア拠点であり続ける可能性が高い一方、人口減少、超高齢化、人手不足、住宅負担、電力・水、自然災害という制約が一段と重くなります。さらに中国との関係は、経済・外交・情報面の圧力から軍事危機まで幅広い不確実性を持ちます。 結論を先に言えば、台湾の未来は「明るい」「暗い」のどちらかではありません。人口減少はかなり高い確度で進む一方、生活水準、産業競争力、社会の安定は政策と企業の選択によって大きく変えられる …
韓国の未来はどうなる?2030・2040・2050年の少子化・経済・半導体・北朝鮮・日本への影響
結論・人口・2030〜2050年・経済 韓国の未来は、「少子化で消滅する」か「半導体・AIで成長し続ける」かの二択ではありません。人口減少と急速な高齢化はかなり高い確度で進む一方、韓国にはメモリー半導体、AI関連投資、製造業、輸出ネットワークという強みがあります。問題は、その強みを住宅、雇用、賃金、年金、地方サービスまで広げられるかです。この記事では、2030年、2040年、2050年を分け、人口・経済・住宅・半導体・AI・北朝鮮・日韓関係を一次資料から検証します。 この記事の要点 論点結論韓国は消滅する …
インドの未来はどうなる?2030・2040・2047・2050年の人口・経済・AI・日本への影響
インドの未来は、「経済大国になる可能性は高い。しかし、人口が多いだけで豊かな国になるわけではない」と考えるのが最も妥当です。巨大な国内市場、若い労働力、ITサービス、Global Capability Centre(GCC)、デジタル公共基盤、製造業投資は強力な追い風です。一方、教育の質、若者の仕事、女性の就業、農業からの労働移動、都市インフラ、水、気候、州間格差を改善できなければ、GDP成長と生活実感が乖離する可能性があります。この記事では2030年、2040年、2047年、2050年を分け、人口・経済 …
中国の未来はどうなる?2030・2040・2050年の人口・経済・AI・米中関係・日本への影響
中国の未来はどうなる?最初に結論 中国の未来は「急崩壊」と「世界覇権」の中間にある可能性が最も高い。人口減少、不動産、地方債務が成長を抑える一方、製造業、AI、EV、電池、電力インフラの強さは残る。最大の分岐点は、技術力を家計所得・消費・生産性の向上へ結び付けられるかである。確度:中~高。 中国をめぐる議論では、「人口が減るから崩壊する」「AIとEVが強いから米国を追い越す」という正反対の物語が目立つ。しかし、2025年末の人口は14億489万人へ減少する一方、2025年の実質GDPは5.0% …
アメリカの未来はどうなる?2030・2040・2050年の人口・経済・AI・政治・世界覇権をデータで予測
アメリカの未来は、「崩壊する」か「永遠に世界一であり続ける」かの二択ではありません。人口増加は鈍化し、政府債務や政治的分断は重くなる一方、AI、研究開発、資本市場、エネルギー、巨大な国内市場、移民、同盟網、ドルという強みは依然として非常に大きいからです。 2050年まで米国が世界最上位の大国であり続ける可能性は高いとみられます。ただし、国全体のGDPが成長しても、住宅・医療・教育費が高く、AIによる利益が一部企業や地域へ偏れば、多くの国民が「豊かになった」と感じない未来も十分考えられます。この記事では20 …
日本の未来はどうなる?2030・2040・2050年の人口・経済・AI・仕事・暮らしをデータで予測
日本の人口減少と高齢化は、かなり高い確度で進みます。しかし、「人口が減る=日本人全員が貧しくなる」わけではありません。2030年代から2040年代の本当の分岐点は、少ない人数でも価値を生み出せるようAI・設備・教育へ投資し、生産性と実質賃金を上げ、社会保障や地方サービスを人口構造に合わせて組み直せるかです。この記事では2030年、2040年、2050年を、公式統計と最新の政策資料から3つのシナリオで整理します。 日本の未来はどうなる?最初に結論 日本の未来は「明るい」「暗い」のどちらかに決まっているわけで …
一次資料・参考資料一覧
以下は本文の主要根拠です。HTML資料は該当見出し・表、統計データベースは本文記載指標を使用しています。
| 発行機関・資料 | 公表 | 使用論点・種別 |
|---|---|---|
| ドイツ連邦統計局「第16回協調人口推計(16. koordinierte Bevölkerungsvorausberechnung)」 | 2025年12月 | 人口、年齢、移民前提。一次・予測 |
| Destatis「人口2025年末」 | 2026年 | 8350万人、自然減、純移民。一次・実績 |
| Destatis Census 2022 | 2024~ | 2022年人口約8270万人、基準改定。一次 |
| Destatis「GDP 2025」 | 2026年1月 | 実質GDP+0.2%。一次・実績 |
| Destatis「GDP 2026 Q2」 | 2026年7月 | 前期比+0.2%。一次・速報 |
| Deutsche Bundesbank「June 2026 Forecast」 | 2026年6月 | 2026~28年GDP。中央銀行予測 |
| Sachverständigenrat「Spring 2026」 | 2026年 | GDP、社会保険。独立公的予測 |
| OECD Economic Outlook Germany | 2026年6月 | GDP・投資。国際機関予測 |
| OECD Germany: Foundations for Growth and Competitiveness | 2026年 | 生産性・投資・技能不足。分析 |
| European Commission Spring Forecast | 2026年5月 | GDP・物価。EU予測 |
| IMF Germany / Article IV | 2026年 | GDP・財政。国際機関予測 |
| Grundgesetz Art.115 | 現行 | 債務ブレーキ。一次・法令 |
| Grundgesetz Art.143h / BMF特別基金 | 2025~26 | 5000億ユーロ基金。一次・法令・予算 |
| Bundesnetzagentur SMARD 2025 | 2026年1月 | 電力輸出入。一次・実績 |
| Bundesnetzagentur SMARD 2024 | 2025年1月 | 発電構成。一次 |
| Destatis電力価格 | 2026年3月 | 家庭小売価格。一次 |
| Umweltbundesamt 気候目標 | 2026年6月更新 | 2030・2040・2045目標。一次行政資料 |
| Umweltbundesamt Klimaprojektionen 2026 | 2026年6月 | 2045未達見通し。公的予測 |
| Bundesagentur für Arbeit Engpassanalyse 2025 | 2026年 | 157不足職種。一次行政統計 |
| IAB難民労働市場統合研究 | 2024~26 | 雇用率・女性・ウクライナ。公的研究 |
| KBA 2025/26 vehicle registrations | 2026年 | BEV・新車。一次行政統計 |
| ACEA H1 2026 | 2026年7月 | EU BEV市場。業界統計 |
| European Commission / Council CO₂ standards | 現行・2025改正案 | 2035年自動車規制。EU一次資料 |
| KfW Mittelstand Research | 2025~26 | デジタル化、Innovation。準一次 |
| European Commission Digital Decade | 2026年 | AI導入率。EU統計 |
| Bundeswahlleiterin | 2026年8月 | 選挙日程。一次 |
| Bundesregierung NATO・防衛 | 2026年 | 防衛費目標。一次・政策 |
| JETRO ドイツ | 2025~26 | 日本企業、EU規制。日本政府系準一次 |
主要URL
Destatis人口推計:https://www.destatis.de/
Bundesbank:https://www.bundesbank.de/
Sachverständigenrat:https://www.sachverstaendigenrat-wirtschaft.de/
OECD Germany:https://www.oecd.org/
Bundesministerium der Finanzen:https://www.bundesfinanzministerium.de/
Bundesnetzagentur:https://www.bundesnetzagentur.de/
Umweltbundesamt:https://www.umweltbundesamt.de/
Bundesagentur für Arbeit:https://www.arbeitsagentur.de/
IAB:https://iab.de/
Kraftfahrt-Bundesamt:https://www.kba.de/
European Commission Climate Action:https://climate.ec.europa.eu/
European Parliament Legislative Train:https://www.europarl.europa.eu/legislative-train/
KfW Research:https://www.kfw.de/
JETROドイツ:https://www.jetro.go.jp/world/europe/de/
円安は今後どうなる?再び進む理由とドル円の見通し【2026年9月】
情報基準:2026年9月25日 円安の今後は、短期では米国の追加利上げ観測と米金利の上昇が、引き続き円を押し下げる材料になりそうです。一時進んだ円高が反転した背景には、日銀の利上げへの期待が先行した後、米国の金融引き締めが改めて意識されたことがあります。日米は9月にともに利上げしましたが、両変更の適用後の政策金利差は変わっていません。これからの分岐点は、米物価の落ち着きと、日銀がどのペースで追加利上げを進めるかです。 この記事のポイント 9月上旬の円高から再び円安に動いた過程を、政策と市場の反応に分けて整 …
米価格の推移と今後の見通し|5kgの平均価格と買い方
情報確認日:2026年9月24日最新の店頭価格の対象期間:2026年9月7〜13日/公表日:9月18日 米の店頭価格は、値下がりが続いています。農林水産省が9月18日に公表した全国約1,000店舗のスーパーの平均販売価格は、9月7〜13日の週で税込5kg当たり2,971円。前週より32円、前年同期より1,304円下がりました。ただし、これは新米や特定の銘柄だけの価格ではなく、対象店舗で販売された米の平均です。この記事では、高騰前からの推移、値動きの理由、2026年産新米との違い、買い物で比べたい条件を整理 …

EUの未来はどうなる?2030・2040・2050年の経済・防衛・拡大を徹底分析
EUの未来を考えるとき、「近く崩壊するのか」「一つの欧州国家になるのか」という二択では実態を捉えられません。2026年8月29日時点で最も証拠に整合的なのは、加盟国を増やしながら、防衛、単一市場、エネルギー、移民、AIなど必要性の高い分野で共同化を深める、多速度・分野別統合型のEUです。ただし、低成長、高齢化、政治対立が重なれば、制度は存続しても行動力が弱くなる下振れシナリオがあります。 EUの未来を先に三点でまとめる 最も可能性が高いのは、全面的な欧州連邦でもEU解体でもなく、拡大した多速度EUです。ウ …
ベトナムの未来はどうなる?2030・2045・2050年の経済・人口・産業と日本への影響
現在地と国家目標 ベトナムの未来を一文で表すなら、「2030年までは高成長の余地が大きいが、2045年の高所得国化と2050年の成熟経済化には、FDI中心の輸出加工国から、国内企業・人材・技術・制度で付加価値を生む国への転換が必要」です。2025年は実質8.02%成長を達成し、2026年上期も8.18%成長と勢いは強い一方、政府が2026~2030年に掲げる平均10%以上の成長は、世界銀行やADBの予測よりかなり高い水準です。 2030年の中心課題は「インフラ・電力・製造業・デジタルへの巨額投資を成長へ変 …
インドネシアの未来はどうなる?2030・2040・2045・2050年の人口・経済・首都移転・ニッケルEV・日本への影響
最終調査日:2026年8月29日 インドネシアの未来は、人口約2.9億人の巨大市場、人口ボーナス、ニッケルをはじめとする資源、ASEANの中核という強みから、経済規模そのものは今後も拡大する可能性が高いと考えられます。ただし、2045年までの高所得国入りは既定路線ではありません。最大の壁は、教育・技能、生産性、質の高い雇用、石炭依存、制度の予測可能性です。資源を国内加工するだけでなく、技術、研究開発、企業育成、低炭素電力、所得上昇につなげられるかが「黄金のインドネシア2045」の成否を決めます。日本にとっ …
