この記事の結論
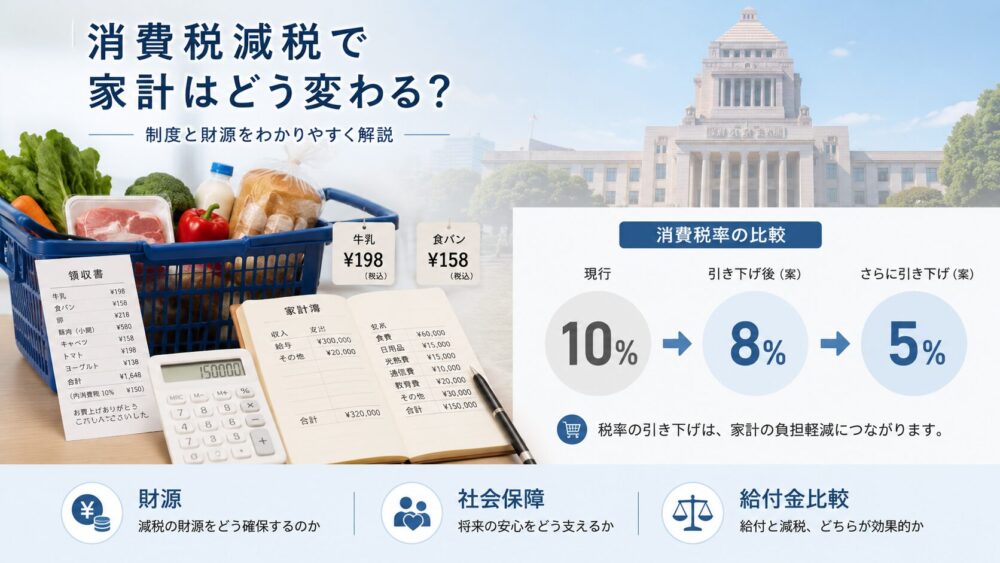
- 消費減税は、家計支援としては分かりやすい政策です。税込みの月間支出が10万円なら、単純計算で税率10%→8%では年約2.2万円、10%→5%では年約5.5万円の負担軽減になります。ただし、これは税率引下げ分が小売価格に完全に反映される場合の概算です。
- 食料品だけの減税は、低所得世帯や高齢世帯に相対的に効きやすい一方、減税額そのものは食費総額が大きい世帯ほど大きくなりやすい、という二面性があります。消費税が「逆進的」と言われるのは、所得に占める負担割合が低所得層ほど高くなりやすいからです。
- 最大の論点は財源です。2026年度の一般会計で見た国税の消費税収見込みは26.688兆円で、消費税は社会保障4経費の重要財源と位置づけられています。財務省系の試算では、食料品ゼロで年約4.8兆円、一律5%で年約15.3兆円、廃止で年約31.4兆円の減収規模とされています。
- 2026年6月28日時点で、消費減税は決定していません。 現行税率は標準10%・軽減8%のままで、政府・与党内では食料品を対象にした時限措置や給付付き税額控除への橋渡し策が議論されていますが、法案成立や開始時期、財源は未確定です。
- 低所得者支援を狙い撃ちするなら、消費減税よりも給付金や社会保険料軽減のほうが設計しやすい面があります。逆に、広く薄く素早く「見える支援」を出したいなら、消費減税には政治的な訴求力があります。どちらが優れているかは、目的を「家計全体の安心感」なのか「低所得層への集中支援」なのかで変わります。
この記事は2026年6月28日時点の情報に基づいています。 消費税減税をめぐる議論は、国会日程、各党協議、景気や物価の動きで変わり得ます。とくに開始時期、税率、対象品目、財源は今後変更される可能性があります。
消費減税とは何か
まず「消費減税」と一口に言っても、中身は一つではありません。現在の日本の消費税率は、**標準税率10%、軽減税率8%**です。軽減税率の対象は主に飲食料品と定期購読の新聞で、インボイス制度もすでに実施されています。したがって、議論の選択肢は大きく分けて、標準税率10%を下げる案、軽減税率8%を下げる案、食料品だけを0%または5%にする案、さらに一定期間だけ行う時限措置か、恒久減税か、という組み合わせになります。
「食料品だけ減税」と「一律減税」は、似ているようでかなり違います。食料品だけ下げる案は、家計の必需的支出に照準を当てやすく、低所得層や高齢者世帯への相対効果が出やすい半面、外食・酒類・新聞・仕入税額控除との関係など、線引きが複雑になりがちです。一方、一律減税は分かりやすいのですが、税収減が一気に大きくなります。財務省系の試算では、食料品ゼロは年約4.8兆円、一律5%は年約15.3兆円、廃止は年約31.4兆円の減収とされています。
時限減税と恒久減税の違いも重要です。時限措置なら「物価高対策」として位置づけやすく、財源論も「何年間だけ穴埋めするのか」に絞って議論できます。しかし、終了時に値上がり感が出やすく、駆け込み需要と反動減も起こりやすいという弱点があります。恒久減税は家計の見通しを安定させやすい反面、恒久財源まで含めて制度全体を組み替える必要があり、難易度は一段上がります。
消費税廃止論は、減税論の延長に見えて、実際には別の政策です。税率を一部下げるのではなく、社会保障財源の一角を担っている税そのものをなくすので、穴埋め額も制度変更の規模も段違いになります。消費税収は国税分だけでも2026年度予算で26.688兆円に達しており、廃止は部分減税とは比較にならない制度変更です。
インボイス制度との関係では、税率の変更は事業者にとって単なる「数字の差し替え」ではありません。適格請求書では税率ごとの区分記載が必要で、複数税率下では区分経理・請求書・レジ・会計ソフトの設定が連動しています。そのため、税率を変えるほど、事務負担とシステム負担は大きくなります。
消費減税で家計はいくら助かるのか
家計への効果を考えるときは、まず計算の前提をそろえる必要があります。税込み支出額を G、旧税率を t、新税率を t’ とすると、税率引下げ分が価格に完全反映される場合の軽減額は、
軽減額 = G × (t − t’)/(1 + t)
で求められます。たとえば、10%→8%なら税込み支出の約1.82%、10%→5%なら約4.55%が年ベースの軽減幅になります。
ここで注意したいのは、実際の家計支出のすべてが標準税率10%ではないことです。家計調査には、軽減税率8%がかかる食料品だけでなく、住居、教育、保健医療、非課税・非課税に近い扱いの支出も混ざっています。ですから、「月20万円使う世帯が10%→5%で年10.9万円助かる」という試算は、すべてが10%課税対象だと仮定した単純化した概算です。現実の家計での実際の軽減額は、これより小さくなることが多いです。
家計調査の2025年平均では、二人以上の世帯の月間消費支出は31万4001円、総世帯平均は25万9880円、単身世帯は17万3042円でした。二人以上の世帯のうち勤労者世帯は34万6297円で、食料の比率は27.1%でした。65歳以上の夫婦のみ無職世帯は26万3979円、65歳以上の単身無職世帯は14万8445円で、食料の構成比はそれぞれ29.9%、28.7%でした。つまり、子育てを含みやすい勤労者世帯は支出総額が大きく、一方で高齢無職世帯は食費比率が高い、という違いがあります。
税率引下げ分が価格に完全転嫁されるとは限らない点も大切です。海外研究では、ドイツの一時的VAT減税で価格への転嫁率はおおむね60〜70%程度だったという結果が報告されています。日本で同じ数字になるとは言えませんが、「税率を下げれば、その分そっくり店頭価格が下がる」とは限らない、という注意点は持っておくべきです。そこでこの記事の表では、完全転嫁とあわせて、7割だけ価格に反映された場合の参考試算も示します。
低所得世帯・子育て世帯・高齢者世帯への影響
消費税が「逆進的」と言われる理由は、税率が同じでも、所得に占める税負担割合が低所得者ほど高くなりやすいからです。政府の社会保障・税一体改革の資料でも、消費税は「所得に占める消費税負担の割合で見た場合に低所得者ほど負担割合が高い」と整理されています。低所得世帯は生活に必要な支出の比率が高く、貯蓄に回せる余地が小さいためです。
ただし、ここにはもう一つの面があります。減税額そのものは、たくさん使う世帯ほど大きくなるということです。同じ税率を引き下げても、年300万円使う世帯と年150万円しか使わない世帯では、円ベースの減税額は前者のほうが大きくなります。だから、消費減税は「所得に対する負担率」では低所得層に意味がある一方で、「実際にもらえる恩恵額」では高所得・高支出層のほうが大きくなりやすいのです。これは消費税減税の評価が分かれる理由の中心です。
子育て世帯への効果は、主に二つのルートで出ます。第一に、世帯規模が大きく、食費・日用品・教育関連支出が増えやすいため、一律減税でも食料品減税でも金額効果が出やすいことです。第二に、家計の固定費が重いので、たとえ月数千円でも「毎回の会計で下がる」支援は心理的な分かりやすさがあります。家計調査で二人以上の勤労者世帯の消費支出は34万6297円、うち食料の比率は27.1%でしたから、食料品だけの減税でも一定の効果が見込めます。
高齢者世帯は、総支出額で見ると勤労者世帯より小さいことが多い一方、食費比率が高いのが特徴です。2025年平均で、65歳以上の夫婦のみ無職世帯の消費支出は26万3979円、食料比率は29.9%、高齢単身無職世帯では14万8445円、食料比率は28.7%でした。したがって、食料品だけを下げる案は、高齢世帯に対しては「支出全体に占める効果」が比較的見えやすい政策だと言えます。
単身世帯は、二人以上世帯より総支出が小さいため、同じ税率引下げでも受け取る減税額は小さくなります。家計調査では単身世帯の月間消費支出は17万3042円、食料支出は4万9321円でした。したがって、食料限定減税でも一律減税でも、円ベースでは二人以上世帯より小さいのが普通です。
では、低所得者支援には何が向くのか。結論から言えば、低所得者に重点を置くなら給付金のほうが設計しやすいです。住民税非課税世帯向け給付や重点支援地方交付金のような施策は、対象を絞って配分できます。一方、消費減税は所得制限をかけないため、取りこぼしが少なく、分断感も比較的小さいものの、高所得層にも広く恩恵が及びます。どちらを重視するかは、公平性の考え方次第です。
消費減税の財源はどうするのか
財源論を考えるうえで出発点になるのは、消費税が日本の基幹税の一つだという事実です。財務省のQ&Aでは、消費税は世代や就労状況にかかわらず広く負担を求められ、税収が景気や人口構成の変化に左右されにくいという特徴があるとされています。実際、2026年度の一般会計で見た消費税収見込みは26.688兆円で、所得税25.325兆円、法人税20.696兆円と並ぶ大きな税目です。
さらに重要なのは、消費税が社会保障4経費の財源として位置づけられていることです。財務省は、2014年度以降、消費税収を年金、医療、介護、子ども・子育て支援に充てる仕組みとして説明しています。2025年度予算ベースでは、国税分の消費税収は24.9兆円、社会保障4経費は34.0兆円です。つまり、今でも社会保障費を消費税だけで全部賄っているわけではありませんが、それでも消費税は重要な柱です。
減税した場合の税収減は、政策の設計でかなり変わります。標準税率1%分の税収はおおむね2.7兆円、軽減税率1%分は約0.6兆円という整理があり、これを使うと、標準税率10%→8%はざっくり約5.4兆円、一律5%は約15.3兆円、食料品だけ8%→0%は約4.8兆円という規模感になります。もちろん年度や景気で上下しますが、「数千億円」ではなく「数兆円」の話だと理解しておくべきです。
では、穴埋め方法は何があるのでしょうか。典型的には五つあります。赤字国債で埋める、歳出を削る、他税目で増収する、時間限定の景気対策として割り切る、成長による自然増収を当て込む、です。それぞれ長所も短所もあります。ここで大事なのは、「財源がないから無理」と一言で終わらせないことです。たとえば時限策なら、一時的な赤字拡大を容認するという考え方はありえますし、恒久減税なら恒久財源が必要という整理になります。政策評価は、時間軸をどう取るかでかなり変わります。
ただし、赤字国債頼みには明確なリスクもあります。財務省の後年度試算では、2027年度以降に金利が前提より1%高いと、国債費は2027年度に0.8兆円、2028年度に2.1兆円、2029年度に3.8兆円増えると試算されています。普通国債残高が1000兆円を超える中では、金利上昇が利払い費を押し上げやすいからです。市場が「減税はするが、財源の見通しが曖昧」と受け止めれば、国債市場や長期金利に影響する可能性は無視できません。
「経済成長で税収増になるから問題ない」という議論にも、一定の根拠と不確実性の両方があります。実際、税収は名目成長とともに伸びますし、財務省の試算でも名目成長率が前提より1%高ければ、2027年度以降の税収は年1兆円単位で上振れしうると示されています。ただし、税収増がすぐに、しかも確実に、減税額を埋めるとは限りません。とくに恒久減税の財源を「将来の成長頼み」で固定するのは不確実性が大きい、というのが慎重論の中心です。
消費減税はいつ実現する可能性があるのか
実現時期を考えるときは、政治日程と実務日程の両方を見る必要があります。現在の第221回国会は2026年2月18日に召集され、会期は7月17日までの150日間です。国会の通常スケジュールでは、1月召集の常会で予算と税法を審議し、秋以降は臨時会で追加法案を扱うのが一般的です。したがって、もし消費税減税を実施するなら、法案提出の窓口は今国会か秋の臨時国会か、という見方になります。
ただし、法改正が通ったらすぐ店頭で始められるわけではありません。自民党税調の6月の会合では、経済産業省から、食料品を0%にする場合はレジ改修などに最大1年程度、1%にする場合は最大半年程度かかるという説明があったと紹介されています。これはあくまで会合での説明ベースですが、実務面のハードルを示す重要な材料です。税率そのものよりも、「いつ実施可能か」が1%案と0%案を分ける理由になっていることが分かります。
2026年6月時点の政府・与党の論点も、まさにそこです。自民党の重点政策では「飲食料品は2年間に限り消費税の対象としないことについて、国民会議で検討を加速」とされていましたが、6月23日時点では、社会保障国民会議の議長案として、2027年4月から食料品の税率を1%とし、その後、1%相当分を所得連動の給付で補って“実質ゼロ化”する方向が説明されています。これは正式決定ではありません。ですが、「ゼロ税率そのもの」よりも「早く走らせる設計」に軸が移っていることは押さえておくべきです。
主要政党の立場も、2026年6月28日時点ではかなり割れています。政府・与党側では、食料品を2年間対象外にする公約を掲げつつ、具体化は国民会議で調整中です。日本維新の会は2026政策で、飲食料品を2年間消費税の対象としないことの検討加速と、給付付き税額控除の制度設計を掲げています。立憲民主党は食料品ゼロを掲げ、法案提出済みで、将来的には給付付き税額控除へ移行する考えです。国民民主党は、実質賃金が持続的にプラスになるまで一律5%とし、インボイス廃止をセットで主張しています。日本共産党は一律5%以下への引下げとインボイス廃止、れいわ新選組は消費税廃止を掲げています。つまり、「消費減税」と言っても、対象・税率・財源・期間は党ごとにかなり違います。
消費減税と給付金はどちらが家計支援に向いているか
この問いに、万能の正解はありません。すぐ家計を支えたいのか、低所得層を重点支援したいのか、広く公平感を出したいのかで、向いている政策は変わるからです。消費減税は、買い物のたびに価格へ反映されれば「気づきやすい支援」になります。一方、給付金はまとまった金額を一度に届けやすく、対象を絞ることができます。
即効性で見ると、すでに走っている仕組みを使える政策は強いです。たとえば電気・ガス料金支援は2026年7〜9月使用分の値引き単価が正式に示され、燃料油についても6月25日以降の支給単価が運用されています。こうした料金・価格補助は、制度が回り始めれば請求額や店頭価格に比較的早く反映しやすい政策です。これに対し、消費税減税は法改正に加え、レジ・請求書・会計ソフトの対応が必要です。
対象を絞れるかで見ると、低所得者向け給付や住民税非課税世帯向け支援のほうが優位です。内閣府の「主要な物価高対応」でも、低所得世帯向け給付、地域の実情に応じた対応、所得税減税、エネルギー補助などが並んでいます。消費減税は所得制限なしなので取りこぼしが少ない代わりに、「本当に困っている層に厚く配る」という設計は不得意です。
家計支援としての分かりやすさでは、消費減税に強みがあります。レシートや値札で変化が見えれば、「何円助かったか」が日常的に実感しやすいからです。所得税減税は給与明細や年末調整で効きますが、非課税層や所得が小さい層には恩恵が薄くなります。社会保険料軽減は現役世代には効きやすいものの、高齢無職世帯には直接効きにくい面があります。制度の性質上、誰に届きやすいかが異なるのです。
現時点で決まっていることと、まだ決まっていないこと
2026年6月28日時点で決まっていることは、まず現行制度です。消費税の法定税率は標準10%、軽減8%のままで、インボイス制度も実施中です。また、物価高対策としては、政府の「主要な物価高対応」に低所得世帯向け給付、地方向け支援、所得税減税、備蓄米売渡し、ガソリン抑制、電気・ガス支援が並んでおり、エネルギー支援の単価も7〜9月分について公表済みです。
一方で、決まっていないことは多いです。食料品を本当にゼロにするのか、1%にするのか、5%にするのか。開始時期は2027年4月なのか、もっと遅いのか。標準税率まで触るのか、食料品限定なのか。財源を赤字国債で埋めるのか、歳出改革や他税目で賄うのか。給付付き税額控除まで含めて一体設計するのか。これらはまだ固まっていません。社会保障国民会議では実務者会議が続いていますが、政府提出法案の成立には至っていません。
読者が今後チェックすべきポイントは三つです。第一に、臨時国会に税制改正法案が出るか。第二に、税率案が0%・1%・5%のどこで固まるか。第三に、財源と終了後の姿が明示されるかです。ここが見えない限り、「減税に賛成か反対か」だけでは判断材料が足りません。制度設計まで見て初めて、家計支援策としての実力を評価できます。
比較表・試算表
消費税率別の家計負担軽減額の試算表
| 月間の税込み支出 | 10%→8% 年間軽減額 | 10%→8% 年間軽減額 7割反映 | 10%→5% 年間軽減額 | 10%→5% 年間軽減額 7割反映 | 1年間だけ減税した場合 |
|---|---|---|---|---|---|
| 10万円 | 約2.18万円 | 約1.53万円 | 約5.45万円 | 約3.82万円 | 左記と同額 |
| 20万円 | 約4.36万円 | 約3.05万円 | 約10.91万円 | 約7.64万円 | 左記と同額 |
| 30万円 | 約6.55万円 | 約4.58万円 | 約16.36万円 | 約11.45万円 | 左記と同額 |
注:すべて税込み支出が標準税率10%の対象だったと仮定した単純試算です。年間軽減額は、月間支出×(旧税率−新税率)/(1+旧税率)×12で計算しました。7割反映列は、税率引下げ分の7割だけ価格に反映された参考値です。海外研究では、ドイツの一時VAT減税の価格転嫁は約60〜70%とされましたが、日本で同じ転嫁率になるとは限りません。
食料品のみ減税した場合の試算表
| 代表的な世帯像 | 月間消費支出 | 月間の食料支出 | 食料品のみ 8%→5% 年間軽減額 | 食料品のみ 8%→0% 年間軽減額 | 7割反映の参考額 8%→0% |
|---|---|---|---|---|---|
| 二人以上の世帯平均 | 31.40万円 | 9.49万円 | 約3.16万円 | 約8.44万円 | 約5.90万円 |
| 二人以上の勤労者世帯 | 34.63万円 | 約9.38万円 | 約3.13万円 | 約8.34万円 | 約5.84万円 |
| 単身世帯平均 | 17.30万円 | 4.93万円 | 約1.64万円 | 約4.38万円 | 約3.07万円 |
| 65歳以上の夫婦のみ無職世帯 | 26.40万円 | 約7.89万円 | 約2.63万円 | 約7.02万円 | 約4.91万円 |
| 65歳以上の単身無職世帯 | 14.84万円 | 約4.26万円 | 約1.42万円 | 約3.79万円 | 約2.65万円 |
注:二人以上の世帯平均・単身世帯平均の食料支出は家計調査の実数です。勤労者世帯、高齢夫婦無職、高齢単身無職の食料支出は、総務省の家計調査にある食料構成比からの概算です。勤労者世帯は食料比率27.1%、高齢夫婦無職は29.9%、高齢単身無職は28.7%です。いずれも税込み支出ベースで計算しています。
消費減税・給付金・所得税減税・社会保険料軽減の比較表
| 政策 | 早く届くか | 対象を絞れるか | 家計支援として分かりやすいか | 財政負担 | 事務コスト | 政治的な進めやすさ | 向いている目的 |
|---|---|---|---|---|---|---|---|
| 消費減税 | 法改正とシステム対応が必要で即時は難しい | 絞りにくい | 高い | 大きい | 事業者負担が大きい | 争点化しやすいが財源論が重い | 広く薄く支える |
| 一律給付金 | 既存の給付枠組みを使えれば比較的早い | 中程度 | 高い | 中〜大 | 自治体事務あり | 景気対策で打ち出しやすい | 一時的な下支え |
| 低所得世帯向け給付 | 比較的早い | 高い | 高い | 中 | 対象確認の事務あり | 実施例が多い | 集中的支援 |
| 所得税減税 | 給与・年末調整経由で反映 | 中程度 | 中 | 中 | 企業事務あり | 実施しやすい | 納税者の手取り増 |
| 社会保険料軽減 | 制度改正が必要 | 働く人には絞りやすい | 中 | 中〜大 | 制度設計が重い | 改革論と結び付きやすい | 現役世代支援 |
| 電気・ガス・ガソリン補助 | 既存制度なら比較的早い | 品目ベースで絞れる | 高い | 中〜大 | 運用継続コストあり | 実施済み実績あり | エネルギー高対策 |
注:比較は、現行で公表されている物価高対応策と、税率変更時に必要な法改正・事業者対応を踏まえた整理です。電気・ガス・燃料油の支援は2026年夏分が公表済みで、低所得世帯向け支援や地方交付金の枠組みも現行施策として動いています。
実現シナリオ別メリット・デメリット比較表
| シナリオ | 家計への即効性 | 低所得世帯への効果 | 高所得世帯への恩恵 | 財源負担 | 事業者の事務負担 | 価格転嫁の不確実性 | 政治的実現可能性 | 財政規律への影響 | 総合評価 |
|---|---|---|---|---|---|---|---|---|---|
| 食料品のみ時限減税 | 中 | 相対的に高い | 中 | 中 | 高い | ある | 中 | 中 | 生活必需品対策として現実的だが設計が難しい |
| 標準税率を一律で時限引下げ | 中 | 中 | 高い | 非常に大きい | 中 | ある | 中〜低 | 大 | 家計全体には効くが財源が重い |
| 恒久的に税率引下げ | 低 | 中 | 高い | 非常に大きい | 一時的に高い | ある | 低 | 非常に大 | 財源と社会保障再設計が前提 |
| 給付金・所得税減税・保険料軽減で対応 | 高 | 設計次第で高い | 制度次第 | 中 | 中 | 少ない | 高め | 中 | 目的別に打ち分けやすい |
| 減税と歳出見直しをセット | 中〜低 | 設計次第 | 中 | 抑制可能 | 高い | ある | 低〜中 | 中 | 財源説明はしやすいが合意形成が難しい |
注:シナリオ評価は、消費税の減収規模、社会保障財源としての位置づけ、レジ改修負担、現行の物価高対策との比較を踏まえた編集部整理です。食料品ゼロは年約4.8兆円、一律5%は年約15.3兆円、廃止は年約31.4兆円の減収規模とされます。
決まっていること・未定のこと整理表
| 項目 | 2026年6月28日時点の整理 |
|---|---|
| 現行税率 | 決定済み。標準10%、軽減8%のまま |
| インボイス制度 | 決定済み。実施中 |
| 食料品減税の実施 | 未定。議論継続中 |
| 食料品ゼロか1%か5%か | 未定。議長案では1%+給付で実質ゼロ化の方向が示されたが未確定 |
| 開始時期 | 未定。2027年4月案が議論されているが成立していない |
| 標準税率全体の引下げ | 未定。各党案はあるが政府決定なし |
| 財源 | 未定。赤字国債、歳出改革、他税目、成長頼みなど評価が分かれる |
| 社会保障財源との再設計 | 未定。給付付き税額控除まで含めた議論が継続中 |
| 物価高対策の現行措置 | 決定済み。電気・ガス、燃料油、低所得世帯支援などは継続・公表済み |
注:政府・与党の国民会議は継続中で、現行制度の変更はまだ法制化されていません。
FAQ
Q1. 消費税が5%になったら家計はいくら助かりますか?
税込みで月20万円を使う世帯が、すべて10%課税対象だったと仮定すると、10%→5%で年約10.9万円の軽減です。月10万円なら約5.5万円、月30万円なら約16.4万円です。ただし、実際の家計には8%の食料や非課税支出も含まれるため、現実の軽減額はこれより小さくなることがあります。
Q2. 食料品だけ消費税を下げる案はありますか?
あります。2026年6月28日時点では、政府・与党の議論で「2年間の食料品対象外」や「2027年4月から1%+給付で実質ゼロ化」の方向が議論されています。立憲民主党は食料品ゼロ法案を提出済みで、日本維新の会も2年間の食料品非課税化の検討加速を掲げています。
Q3. 消費減税はいつから実現する可能性がありますか?
2026年6月28日時点では未定です。現在の国会会期は7月17日までで、仮に秋の臨時国会で法案が成立しても、レジや会計システムの改修に時間が必要です。会合では、0%なら最大1年、1%なら最大半年程度かかるとの説明が紹介されています。
Q4. 消費減税の財源はどうするのですか?
選択肢は、赤字国債、歳出削減、他税目での穴埋め、一時的景気対策としての割り切り、成長による税収増の期待、の組み合わせです。どれを採るかで政策評価は大きく変わります。消費税は社会保障4経費の重要財源なので、恒久減税には恒久財源が求められる、というのが基本整理です。
Q5. 消費減税と給付金はどちらが家計に効果がありますか?
広く家計の不安を和らげるなら消費減税、低所得層を厚く支えるなら給付金のほうが設計しやすいです。消費減税は毎回の買い物で効果が見えやすい一方、給付金は対象を絞りやすいからです。
Q6. 消費税を下げると社会保障に影響しますか?
影響します。消費税は社会保障4経費の重要財源とされており、減税すればその分だけ別財源か赤字国債が必要になります。したがって、家計支援の議論と社会保障財源の議論は切り離せません。
Q7. 事業者にはどんな負担がありますか?
レジ改修、価格表示変更、請求書・インボイスの税率区分対応、会計ソフト更新、取引先との締め処理調整などが発生します。とくに0%・1%・8%・10%のように税率が増えるほど、現場は複雑になります。
Q8. 消費減税は物価高対策として有効ですか?
一定の効果はありますが、万能ではありません。税率が価格に完全転嫁されれば家計負担は確かに下がりますが、転嫁が不完全なら効果は小さくなります。また、制度改正に時間がかかるため、今すぐの物価高対策としては給付や補助のほうが早い場合があります。
Q9. 低所得世帯には消費減税と給付金のどちらが向いていますか?
低所得世帯に絞るなら、一般には給付金のほうが向いています。消費税は逆進性があり、負担率の問題はありますが、減税額そのものは高支出世帯のほうが大きくなりやすいからです。
Q10. 現時点で決まっていることは何ですか?
決まっているのは、現行税率が10%・8%のままで、インボイス制度が実施中だということです。電気・ガス、燃料油、低所得世帯支援などの物価高対策も公表済みです。一方、消費税減税の開始時期、税率、財源は未定です。
出典と制作メモ
参考にした主な出典
- 財務省「消費税について教えてください。」「消費税の使途に関する資料」「令和8年度租税及び印紙収入概算」「令和8年度予算の後年度歳出・歳入への影響試算」
- 総務省統計局「家計調査 2025年平均」「消費者物価指数 2026年5月分」
- 厚生労働省「毎月勤労統計調査 2026年4月分結果速報」
- 内閣府・内閣官房「主要な物価高対応」「社会保障国民会議」関連資料
- 国税庁「軽減税率制度・インボイス制度」関連ページ
- 各党公式サイトの政策・法案・公約ページ(自民、維新、立憲、国民民主、共産、れいわ)
- 海外のVAT減税研究・制度資料(ifo、Bundesbank、英国政府)
円安は今後どうなる?再び進む理由とドル円の見通し【2026年9月】
情報基準:2026年9月25日 円安の今後は、短期では米国の追加利上げ観測と米金利の上昇が、引き続き円を押し下げる材料になりそうです。一時進んだ円高が反転した背景には、日銀の利上げへの期待が先行した後、米国の金融引き締めが改めて意識されたことがあります。日米は9月にともに利上げしましたが、両変更の適用後の政策金利差は変わっていません。これからの分岐点は、米物価の落ち着きと、日銀がどのペースで追加利上げを進めるかです。 この記事のポイント 9月上旬の円高から再び円安に動いた過程を、政策と市場の反応に分けて整 …
米価格の推移と今後の見通し|5kgの平均価格と買い方
情報確認日:2026年9月24日最新の店頭価格の対象期間:2026年9月7〜13日/公表日:9月18日 米の店頭価格は、値下がりが続いています。農林水産省が9月18日に公表した全国約1,000店舗のスーパーの平均販売価格は、9月7〜13日の週で税込5kg当たり2,971円。前週より32円、前年同期より1,304円下がりました。ただし、これは新米や特定の銘柄だけの価格ではなく、対象店舗で販売された米の平均です。この記事では、高騰前からの推移、値動きの理由、2026年産新米との違い、買い物で比べたい条件を整理 …

EUの未来はどうなる?2030・2040・2050年の経済・防衛・拡大を徹底分析
EUの未来を考えるとき、「近く崩壊するのか」「一つの欧州国家になるのか」という二択では実態を捉えられません。2026年8月29日時点で最も証拠に整合的なのは、加盟国を増やしながら、防衛、単一市場、エネルギー、移民、AIなど必要性の高い分野で共同化を深める、多速度・分野別統合型のEUです。ただし、低成長、高齢化、政治対立が重なれば、制度は存続しても行動力が弱くなる下振れシナリオがあります。 EUの未来を先に三点でまとめる 最も可能性が高いのは、全面的な欧州連邦でもEU解体でもなく、拡大した多速度EUです。ウ …

ベトナムの未来はどうなる?2030・2045・2050年の経済・人口・産業と日本への影響
現在地と国家目標 ベトナムの未来を一文で表すなら、「2030年までは高成長の余地が大きいが、2045年の高所得国化と2050年の成熟経済化には、FDI中心の輸出加工国から、国内企業・人材・技術・制度で付加価値を生む国への転換が必要」です。2025年は実質8.02%成長を達成し、2026年上期も8.18%成長と勢いは強い一方、政府が2026~2030年に掲げる平均10%以上の成長は、世界銀行やADBの予測よりかなり高い水準です。 2030年の中心課題は「インフラ・電力・製造業・デジタルへの巨額投資を成長へ変 …

インドネシアの未来はどうなる?2030・2040・2045・2050年の人口・経済・首都移転・ニッケルEV・日本への影響
最終調査日:2026年8月29日 インドネシアの未来は、人口約2.9億人の巨大市場、人口ボーナス、ニッケルをはじめとする資源、ASEANの中核という強みから、経済規模そのものは今後も拡大する可能性が高いと考えられます。ただし、2045年までの高所得国入りは既定路線ではありません。最大の壁は、教育・技能、生産性、質の高い雇用、石炭依存、制度の予測可能性です。資源を国内加工するだけでなく、技術、研究開発、企業育成、低炭素電力、所得上昇につなげられるかが「黄金のインドネシア2045」の成否を決めます。日本にとっ …
焼肉きんぐで1078万件超漏えい、国内景況は横ばい【10月6日】
情報基準:2026年10月6日 「焼肉きんぐ」の公式アプリで、1,078万件を超える会員情報の漏えいが公表されました。利用者には、漏れた情報の範囲と偽メールへの対応を確認してほしいニュースです。国内企業の9月の景況感は横ばいとなり、米国のサービス業では活動の拡大が続く一方、仕入れコストの圧力が強まりました。[1・2・3]物語 焼肉きんぐ、公式アプリの会員情報1,078万件超が漏えい 物語コーポレーションは10月5日、「焼肉きんぐ」の公式アプリで1,078万8,963件の会員情報が漏えいしたと発表しました。 …
OPEC+7か国、11月の生産目標を9月水準に据え置き
主要産油国が協調して生産を調整するOPEC+のうち、サウジアラビアやロシアなど7か国は10月4日、11月の原油生産目標を9月分の目標と同じ水準に維持すると発表しました。今回決まったのは、この7か国の合意上の生産水準です。[1] 供給の先行きには、生産目標に加えて、設備や輸送の状態が関わります。同日の閣僚監視委員会は、エネルギー施設への攻撃や航路の混乱が市場を不安定にすると指摘しました。被害を受けた設備を元の能力に戻すには、時間と費用がかかると説明しています。[2] 背景には、原油と、原油を精製してつくる燃 …
東京23区の物価2.7%上昇、NISA口座3,048万に【10月4日】
情報基準:2026年10月4日 東京23区の9月の物価は前年同月比2.7%上昇し、伸び率が拡大しました。金融庁の新しい調査では、NISA口座が約3,048万口座に増えています。北東北では地域銀行の経営統合に向けた協議も始まります。家計の支出、資産形成、企業を支える金融機関の動きを整理します。 東京23区の物価は2.7%上昇、水道料金の支援終了も影響 総務省が10月2日に公表した9月の東京都区部の消費者物価指数は、総合で前年同月比2.7%上昇しました。値動きの大きい生鮮食品を除く総合も2.7%上昇し、8月の …
G7が石油備蓄1億バレル放出へ、米国の雇用増が鈍化【10月3日】
情報基準:2026年10月3日 G7が石油備蓄の協調放出を打ち出し、燃料の供給安定に向けて動きました。米国では9月の雇用増が鈍化し、国内ではスーパーの米価格が7週連続で下がっています。燃料費、金利の見通し、日々の食費に関わる3つの動きを整理します。[1][3][6]欧州理事会 G7、石油備蓄1億バレルを4か月にわたり協調放出へ 主要7か国(G7)は現地時間10月2日、国際エネルギー機関(IEA)を通じ、石油備蓄1億バレルを協調放出する方針を共同声明で示しました。直ちに開始し、4か月にわたって実施する計画で …
有効求人倍率1.18倍、カスハラ対策が義務化【10月2日】
情報基準:2026年10月2日 8月の有効求人倍率は横ばいとなり、新しく出された求人の動きには業種による差が見られました。10月1日には、企業のカスハラ対策も義務化されています。今朝発表された国内の雇用統計、職場で必要になる対応、米国の金利判断に関する新たな発言を整理します。厚生労働省 有効求人倍率は1.18倍で横ばい、失業率は2.5%に上昇 厚生労働省が10月2日に発表した8月の有効求人倍率は、季節調整値で1.18倍となり、前月から変わりませんでした。同日発表の完全失業率は**2.5%**で、前月より0 …
